Trước khi ký giấy hoặc giao tiền trong hợp đồng vay tài sản, các bên nên kiểm tra quyền định đoạt, tình trạng pháp lý và cách hoàn tất giao dịch. Hợp đồng vay cần làm rõ số tiền/tài sản, thời hạn trả, lãi suất, mục đích nếu có và biện pháp bảo đảm. Tranh chấp thường phát sinh từ chứng cứ giao tiền và cách tính lãi.
Giao dịch này có điểm gì cần chú ý?
Lãi suất thỏa thuận không được vượt giới hạn pháp luật dân sự, trừ cơ chế pháp luật chuyên ngành. Điểm này quyết định giao dịch có thể hoàn tất an toàn hay sẽ phát sinh rủi ro sau khi đã thanh toán. Chuyển khoản và biên nhận giúp chứng minh giao nhận. Các bên nên ghi nhận rõ trong hợp đồng thay vì để nội dung quan trọng chỉ tồn tại ở thỏa thuận miệng.
Trước khi xử lý, nên lập một dòng thời gian ngắn: sự việc bắt đầu khi nào, ai tham gia, giấy tờ nào đã ký và hiện mong muốn kết quả gì. Chỉ cần xác định sai một mốc hoặc sai tư cách của người tham gia là hướng giải quyết có thể lệch.
Căn cứ pháp lý
Các văn bản nền tảng nên được đối chiếu gồm:
- Bộ luật Dân sự 2015.
- Bộ luật Tố tụng dân sự 2015 và các sửa đổi, bổ sung đang có hiệu lực.
- Văn bản chuyên ngành tương ứng với giao dịch hoặc tranh chấp cụ thể.
Khi tra cứu, cần ưu tiên văn bản hợp nhất hoặc phiên bản đã cập nhật sửa đổi, đồng thời kiểm tra ngày có hiệu lực.
Kiểm tra quyền định đoạt trước khi ký
Bảo lãnh/thế chấp phải lập đúng quy định. Nếu thông tin này chưa chắc chắn, chưa nên chuyển sang mốc thanh toán tiếp theo.
Gia hạn hoặc xác nhận nợ nên lập thành văn bản. Cần đọc cùng với điều khoản về thanh toán, bàn giao và trách nhiệm khi giao dịch không hoàn tất.
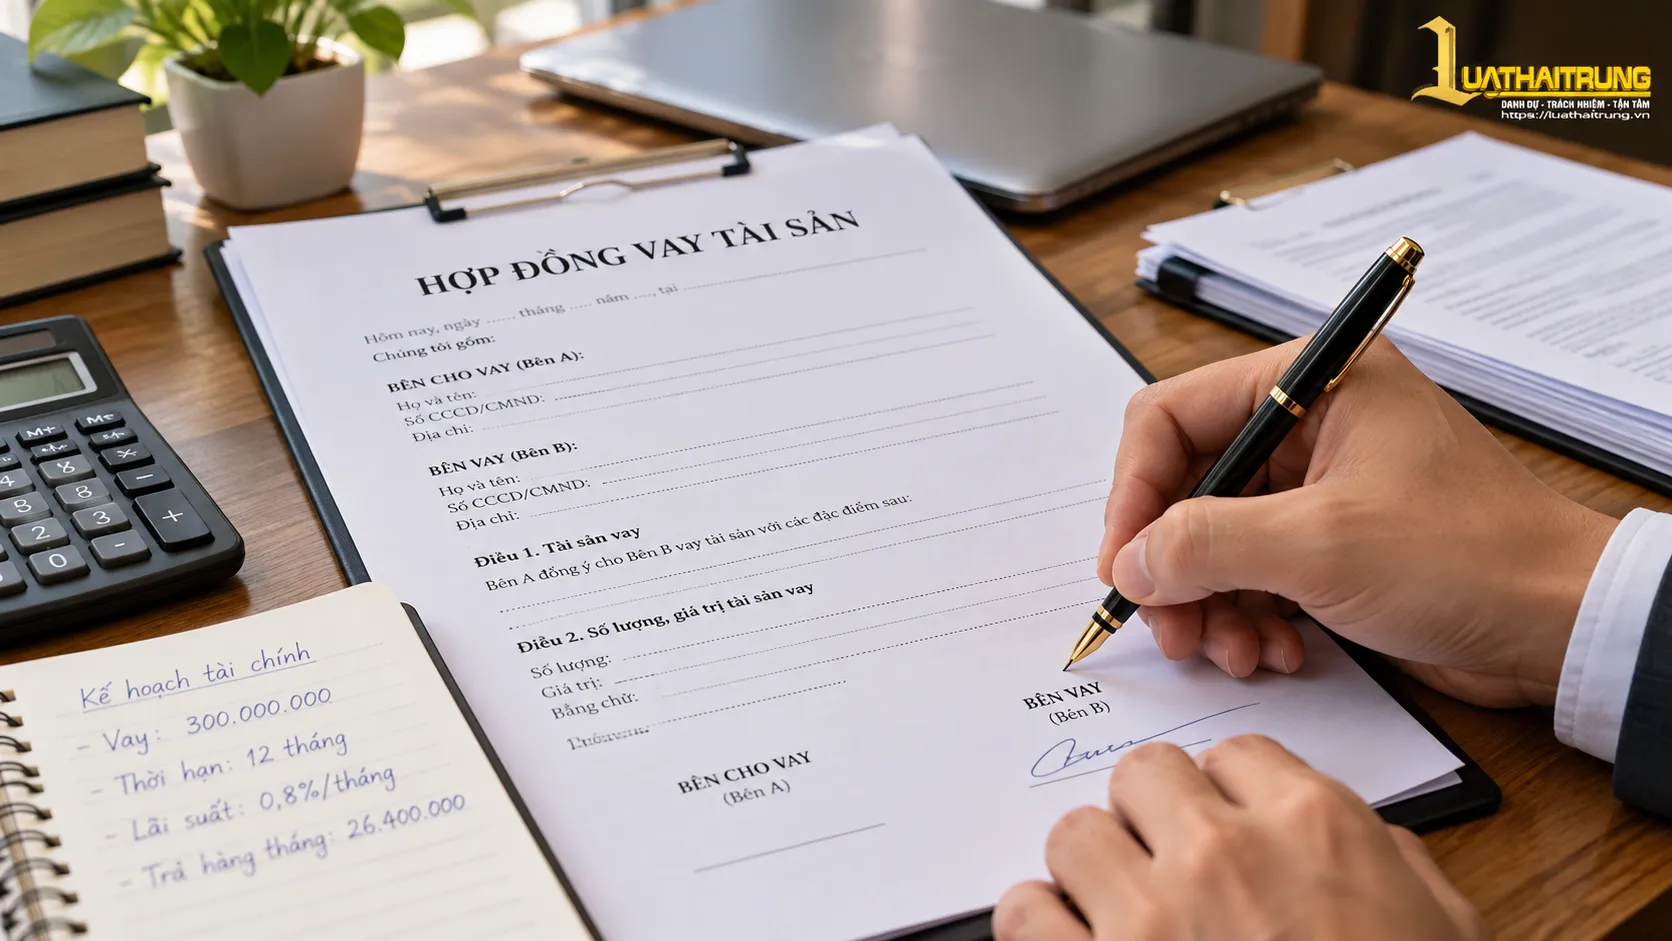
Điều khoản và giấy tờ nên chuẩn bị
Tài liệu nên được chia theo mục đích chứng minh thay vì để lẫn trong một tập hồ sơ. Việc phân nhóm giúp nhìn ra ngay giấy nào dùng để chứng minh chủ thể, giấy nào xác định đối tượng và giấy nào ghi nhận diễn biến.
- Hợp đồng/giấy vay: dùng để đối chiếu tư cách và dữ kiện gốc; nên lưu bản scan rõ nét kèm ngày nhận.
- Chứng từ giao tiền: dùng để kiểm tra sự thống nhất giữa thông tin kê khai và hồ sơ; nên lưu bản scan rõ nét kèm ngày nhận.
- Tin nhắn xác nhận nợ: dùng để chứng minh một mắt xích quan trọng của sự việc; nên lưu bản scan rõ nét kèm ngày nhận.
- Hồ sơ bảo đảm nếu có: dùng để làm căn cứ xác định quyền, nghĩa vụ hoặc thời điểm phát sinh; nên lưu bản scan rõ nét kèm ngày nhận.
Các bản scan nên được đặt tên theo ngày và loại giấy tờ để dễ đối chiếu khi cần bổ sung.
Từ thỏa thuận đến hoàn tất thủ tục
- Bước 1: Thống nhất điều khoản. Hoàn tất nội dung này rồi mới chuyển sang phần phụ thuộc tiếp theo.
- Bước 2: Giao tiền có chứng cứ. Nếu xuất hiện dữ kiện trái nhau, cần xử lý mâu thuẫn trước khi tiếp tục.
- Bước 3: Theo dõi kỳ hạn. Nên lưu biên nhận, văn bản hoặc chứng từ thể hiện kết quả đã thực hiện.
- Bước 4: Yêu cầu thanh toán/khởi kiện khi vi phạm. Nếu có đại diện, phải rà lại phạm vi ủy quyền ở chính bước này.
Khung này có thể điều chỉnh theo hồ sơ thực tế; điều quan trọng là không bỏ qua bước kiểm tra điều kiện trước khi nộp.
Rủi ro hay gặp khi giao tiền hoặc ký giấy
Một rủi ro khá phổ biến là tính lãi vượt mức. Nếu đã phát sinh, ưu tiên bảo toàn chứng cứ trước khi xử lý tiếp. Việc xử lý vội có thể làm mất thêm lựa chọn pháp lý.
Cũng cần tránh việc giao tiền nhưng giấy vay không rõ. Cách phòng ngừa là kiểm tra vấn đề này trước thời điểm ký hoặc nộp hồ sơ. Việc xử lý vội có thể làm mất thêm lựa chọn pháp lý.
Nhiều hồ sơ phát sinh vướng mắc vì nhờ người khác nhận tiền không có ủy quyền. Không nên dùng giấy tờ lập sau để che lấp một sự kiện đã xảy ra. Việc xử lý vội có thể làm mất thêm lựa chọn pháp lý.
Một điểm khác đáng lưu ý là tự giữ tài sản của con nợ trái pháp luật. Tốt nhất nên ghi rõ phương án xử lý ngay trong thỏa thuận hoặc hồ sơ. Việc xử lý vội có thể làm mất thêm lựa chọn pháp lý.
Cách giảm rủi ro cho các bên
- Đã có và kiểm tra hợp đồng/giấy vay chưa?
- Nội dung “Lãi suất thỏa thuận không được vượt giới hạn pháp luật dân sự, trừ cơ chế pháp luật chuyên ngành.” đã có tài liệu chứng minh chưa?
- Rủi ro “tính lãi vượt mức” đã được loại trừ hoặc có phương án xử lý chưa?
- Sau bước “yêu cầu thanh toán/khởi kiện khi vi phạm” còn phải cập nhật, đăng ký, kê khai hoặc thi hành việc gì khác không?
Nếu còn một câu chưa trả lời được, nên coi đó là điểm cần xác minh trước khi đi tiếp.
Kết luận
Điểm quan trọng của hợp đồng vay tài sản là chứng minh đúng điều cần chứng minh và đi đúng trình tự. Nếu còn mâu thuẫn về quyền, thời hiệu, thẩm quyền hoặc hiệu lực giấy tờ, nên xử lý riêng điểm đó trước khi đưa ra quyết định cuối cùng.